天津到呼和浩特疫情政策/天津发布疫情防控新举措
71
2026-10-26
伊利股份作为A股奶业龙头,在二季度业绩“炸裂”后虽股价大幅上涨,但长期仍具关注价值,若未来估值回调至更合理区间,机遇将更大。
上半年公司实现收入、归母净利润、扣非后归母净利润分别为475.28亿、37.35亿、37.66亿,分别同比增长4.45%、-1.2%、7.02%。归母净利润负增长,收入与扣非后归母净利润为个位数增长,乍看业绩并不突出。
伊利股份目前处于较高确定性的投资击球区,核心逻辑在于其“高分红+新增长+低估值”的组合优势,具体分析如下:受生鲜乳价格持续下跌(两年跌幅超20%)及行业增长低迷影响,资本市场对乳制品企业估值普遍压缩,伊利作为龙头同样被波及。当前估值已充分消化行业寒冬预期,:上游牧场产能去化,奶价拐点或于2025年下半年出现,行业景气周期有望重启。机构普遍认为,伊利估值已反映悲观预期,未来修复空间显著。
伊利股份并未真正进行财务大洗澡,其业绩波动主要源于集中减值计提,但剔除该影响后净利润仍实现增长,且业务结构优化与行业地位稳固为其长期发展提供支撑。
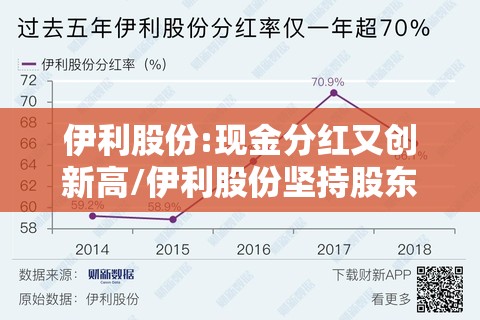
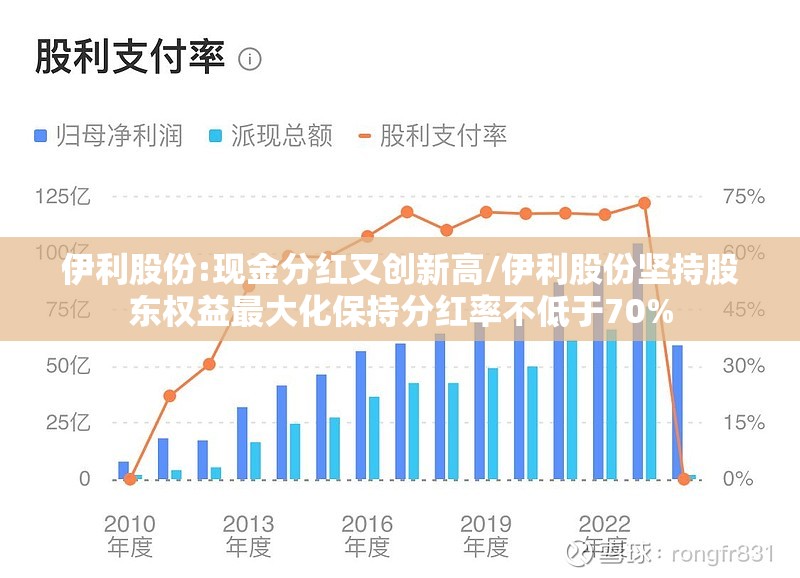
伊利股份明确2025年分红率不低于70%,净利润率目标为9%,其信心源于经营业绩支撑、政策与行业利好、战略规划驱动三方面。
2024年伊利实现营业总收入1157.80亿元,剔除商誉减值后净利润115.39亿元,同比增长12.2%;2025年一季报显示营业总收入330.18亿元,同比增长1.35%,扣非归母净利润46.29亿元,同比增长24.19%,盈利能力逆势提升。
作为国内乳制品行业的领军企业之一,伊利股份的品牌影响力和市场地位显著。
伊利股份在2024年经历了业绩承压,但2025年一季度已经展现出业绩修复的态势。营收同比增长,扣非归母净利润更是实现逆势增长。这表明伊利股份具有较强的盈利能力和市场适应性,其业绩的改善可能对股价产生积极影响。
伊利股份:老牌白马股,未来十年股价实现十倍增长并超越雀巢的可能性分析伊利股份作为老牌白马股,在近年来虽然因业绩增长一般而不被主流市场看好,但其作为行业龙头,仍具备一定的投资潜力。关于未来十年伊利股份股价能否实现十倍增长并超越雀巢的问题,以下是从多个维度进行的分析::牛奶已成为许多家庭的刚需消费品,特别是在青少年和老年人群体中,牛奶的消费量持续增长。
随着消费者生活水平的提高,对乳制品的品质和种类要求也在不断提升,这为伊利等乳制品企业提供了产品升级和结构调整的空间。
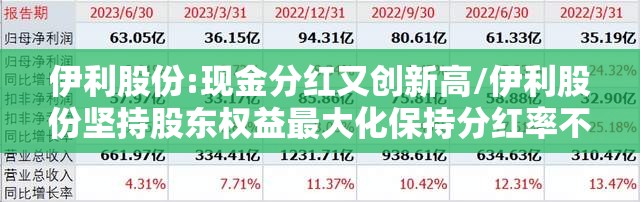
伊利股份近7亿封死跌停主要是受到三季度业绩不及预期的影响,导致市场情绪迅速转为悲观。然而,券商普遍对其长期发展前景持乐观态度,认为其具备持续主导行业的能力,且估值被低估。投资者在面对短期波动时应保持理性,关注公司的长期发展趋势和基本面情况。
潘刚(1970年7月生,汉族,中国国籍,博士学历)潘刚自担任伊利股份领导职务以来,推动公司成为亚洲最大乳企之一,并在全球化布局、科技创新、可持续发展等领域取得显著成果。其管理风格稳健,注重长期战略与短期执行的平衡。
将坚持股东权益最大化,未来几年保持分红率不低于70%,同时实现分红额持续增长。以下从业绩表现、业务调整、战略布局及股东回报等维度展开分析:归母净利润75.31亿元,同比增长19.44%,盈利能力持续提升。
伊利股份2024年营收1153.93亿,同比下降8.24%;归母净利润84.53亿,同比下降18.94%。但若剔除去年一季度卖矿的25亿左右影响,扣非归母净利润为60.11亿,同比下滑40.04%,这一显著下滑主要源于集中减值计提。
伊利股份目前处于强势上涨阶段,中短期上升空间仍存但需警惕回调风险,长期投资价值优秀。以下从基本面、技术面、资金面三个维度展开分析:近5年净资产收益率25%、投入资本回报率21%,远超行业平均水平。
伊利股份自上市以来整体呈现涨多跌少的态势,最多连续上涨9年,累计涨幅达520倍左右(按长期复利增长逻辑推算,不同统计口径下数据有差异,文中2009 - 2017年连涨9年累积涨幅超26倍可侧面印证长期巨大涨幅),以下为详细分析伊利股份于1996年3月12日上市,发行价格5.95元,首日开盘价9元,涨幅约50%,与同期一些股票相比溢价率不算高。上市第一年涨幅为365.6%,不过考虑到当时上证指数从1996年2月到1997年5月涨幅近2倍的大行情背景,其第一年涨幅不算突出。
上市26年里总共只有7年是下跌的。其中跌幅最大的是2008年,下跌67.84%,这主要受三聚氰胺事件影响,该事件引发公众对国产奶的信任危机,导致伊利股份业绩严重受损,2007年亏损2060万,2008年亏损16.87亿。2001年和2018年跌幅在25%左右,2002年下跌11%,其他下跌年份跌幅均在10%以下。
伊利股份今年能否涨到40元存在较大不确定性,从估值提升和业绩提升两个维度分析均面临挑战,但若市场环境和企业经营超预期向好,也并非完全不可能。
600887伊利股份当前处于强势上涨后的反弹阶段,短期可逢低参与但需谨慎,中期趋势向好但资金流出需警惕,长期机构持仓集中显示价值。
天风证券研报指出,经济政策刺激或带动内需修复,终端消费力改善;上游牧场产能去化下,奶价拐点预计于2025年下半年出现,行业有望迎来景气周期。伊利作为消费龙头股,有望在扩内需、促消费背景下获得更大发展。
伊利股份2024年中报核心结论:短期业绩承压不改长期价值,需以周期视角看待消费行业波动,关注管理层战略落地与估值修复机会:2024年Q2营业收入同比下滑16%,扣非利润同比下滑35%,显著低于市场预期,导致财报公布后市场看空情绪浓厚,机构纷纷下调全年业绩预测。